Rotura de maquinaria: la cobertura que muchos pasan por alto
Las empresas mineras, constructoras y agroindustriales suelen estructurar sus programas de seguros alrededor de los riesgos más visibles: daños a la infraestructura, incendio, responsabilidad civil o los riesgos propios de una obra en construcción. Sin embargo, existe una exposición que puede pasar inadvertida: la maquinaria crítica que sostiene la operación diaria.
» El hecho de que una máquina figure entre los bienes asegurados en una póliza de incendio o multirriesgo no significa necesariamente que se encuentre protegida frente a una falla interna o una avería mecánica. «
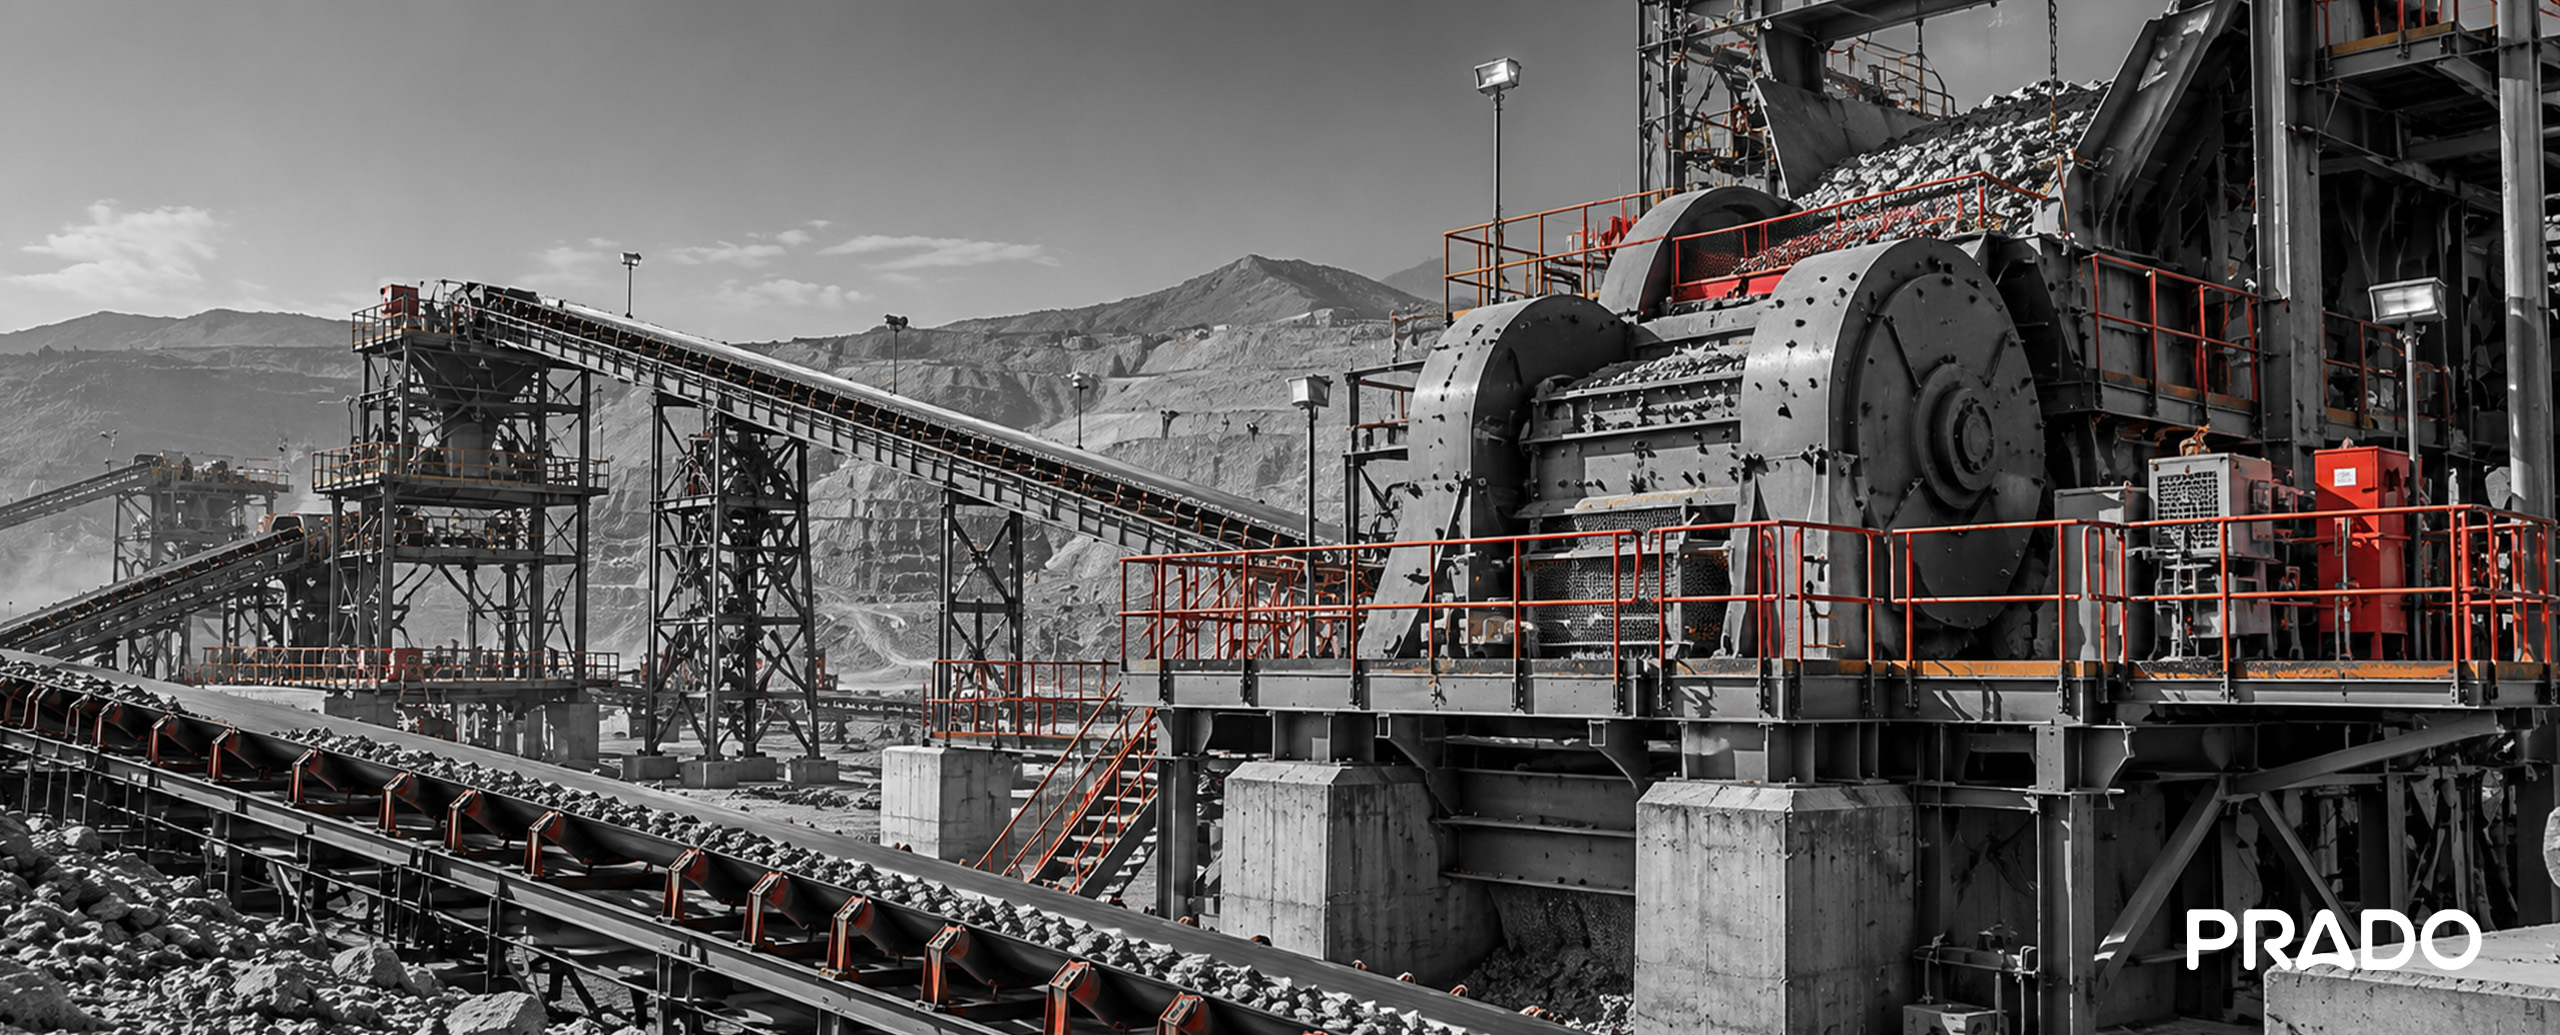
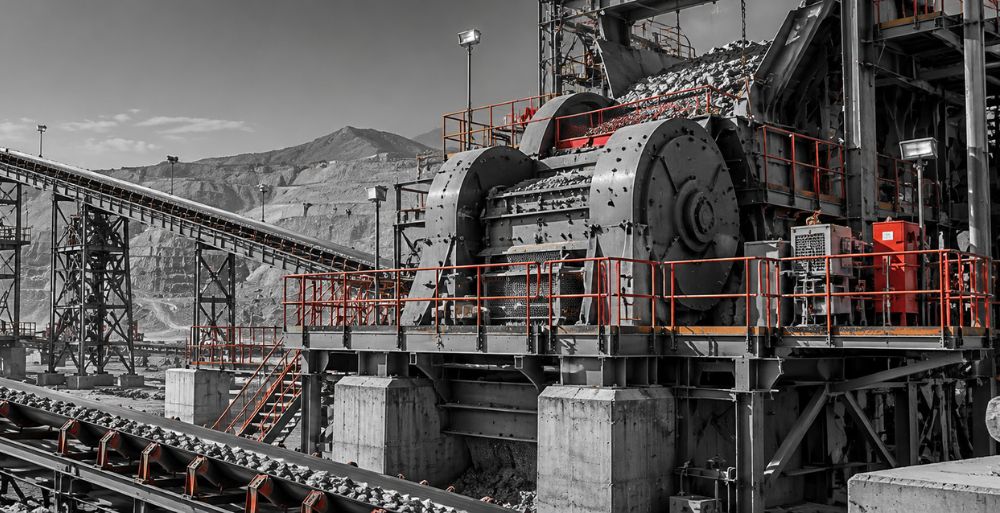
Chancadoras, molinos, fajas transportadoras, generadores, transformadores y bombas de proceso pueden representar una inversión significativa, pero sobre todo pueden constituir un punto crítico para la continuidad del negocio. Esa distinción entre estar declarado y estar efectivamente cubierto es, con frecuencia, el origen de la exposición.
Una brecha que puede aparecer en el momento menos esperado
Los seguros de incendio y multirriesgo suelen establecer exclusiones para determinados daños derivados de causas internas de la maquinaria, como desgaste, averías mecánicas, defectos de fabricación, errores de diseño o fallas propias del funcionamiento del equipo, dependiendo de las condiciones particulares de cada póliza. Esto responde a una lógica de cobertura diferente: una falla interna de un equipo no necesariamente constituye un incendio, un evento de la naturaleza o un daño externo, de modo que la protección frente a este tipo de riesgos requiere una cobertura específicamente diseñada para la maquinaria en operación. La póliza de Rotura de Maquinaria está orientada precisamente a proteger determinados equipos frente a daños súbitos e imprevistos derivados de riesgos propios de su funcionamiento, de acuerdo con las condiciones, exclusiones y límites contratados.
En el caso de la actividad minera, esta discusión no queda solo en el plano contractual. El D.S. N.° 024-2016-EM, Reglamento de Seguridad y Salud Ocupacional en Minería, incluye el mantenimiento mecánico y eléctrico entre las actividades conexas obligatorias de toda operación minera, con alcance a los titulares de actividad minera y a las empresas que les prestan servicios. Ese mantenimiento documentado no es solo una exigencia normativa: suele ser también la evidencia que la empresa necesita cuando reclama un siniestro de rotura de maquinaria, porque las aseguradoras evalúan si la falla se originó por falta de mantenimiento antes de definir la procedencia de la cobertura. Contar con los registros que exige el reglamento fortalece, en la práctica, la posición de la empresa frente al asegurador.
¿El CAR o el TREC cubren esta exposición?
Otro error frecuente es asumir que la maquinaria continúa protegida porque, durante la etapa de construcción, estuvo incluida dentro de una póliza CAR (Todo Riesgo Construcción) o TREC (Todo Riesgo de Equipo de Contratista). Estas coberturas responden a riesgos propios de la etapa de construcción, montaje o utilización de equipos de contratistas, según las condiciones contratadas. Cuando el proyecto concluye y la planta o instalación inicia su operación, es fundamental revisar qué coberturas continúan vigentes y cuáles deben ser reemplazadas o complementadas. Una chancadora instalada durante la construcción de un circuito de molienda puede haber contado con protección durante esa etapa; una vez iniciada la operación regular, será necesario verificar que exista una cobertura adecuada para los riesgos propios de la maquinaria en funcionamiento. La transición entre construcción y operación es, por ello, un momento clave para revisar el programa de seguros.
Qué queda expuesto durante la operación
En una operación minera o industrial, una falla súbita en un equipo crítico puede generar consecuencias que van mucho más allá del costo de reparación. Chancadoras primarias y secundarias, molinos, fajas transportadoras, generadores, transformadores de potencia, bombas de proceso, compresores y grúas fijas suelen concentrar la exposición más relevante, en la medida en que su reparación puede implicar costos elevados y, en determinados casos, la necesidad de importar componentes cuyo plazo de entrega puede extenderse durante semanas o meses. Pero el verdadero impacto económico puede encontrarse en otro lugar: el tiempo durante el cual la operación permanece detenida.
El costo que no siempre se considera: la interrupción del negocio
Cuando la falla de una maquinaria crítica paraliza un proceso productivo, la pérdida financiera no se limita al equipo afectado. Mientras la planta permanece detenida, la empresa puede dejar de generar ingresos y continuar asumiendo determinados costos fijos. Por ello, además de analizar la cobertura de daño físico de la maquinaria, resulta importante evaluar la exposición relacionada con la interrupción del negocio o lucro cesante derivado de una rotura de maquinaria, siempre de acuerdo con las condiciones y límites establecidos en la póliza. En operaciones mineras e industriales, donde determinados equipos pueden ser esenciales para mantener la producción, esta exposición puede alcanzar montos incluso superiores al valor del propio equipo.
- LEE TAMBIÉN: Lucro Cesante: lo que tu empresa ya debería saber
Reflexión
La verdadera pregunta no es solo si la empresa tiene seguro, sino si el programa de seguros protege efectivamente los activos que sostienen la operación. Contar con una póliza no significa necesariamente que todos los riesgos relevantes estén cubiertos: la estructura del programa debe analizarse considerando la naturaleza de los activos, su criticidad, antigüedad, mantenimiento, etapa del proyecto y las condiciones específicas de las coberturas contratadas. Por ello, antes de que ocurra un siniestro, conviene tener claro qué equipos críticos están asegurados, qué riesgos contempla cada póliza, qué exclusiones pueden afectarlos, qué coberturas terminan al concluir la etapa de construcción, qué protección existe durante la operación y qué impacto tendría una paralización prolongada, incluyendo si existe una cobertura adecuada para el lucro cesante derivado de una rotura de maquinaria. Esa revisión debe hacerse antes del siniestro, cuando todavía existe margen para identificar las brechas y tomar decisiones.
En PRADO acompañamos a empresas mineras, constructoras y agroindustriales en la identificación de brechas entre sus distintas pólizas y en el diseño de estructuras de cobertura alineadas con la realidad operativa de sus activos, porque asegurar una maquinaria no consiste únicamente en declarar su valor, sino en entender qué impacto tendría su falla sobre toda la operación.
Proteje tu organización con los seguros adecuados.
Para obtener más información, ponte en contacto con un representate de PRADO.