Teleférico de Miraflores: qué riesgos debe cubrir el proyecto
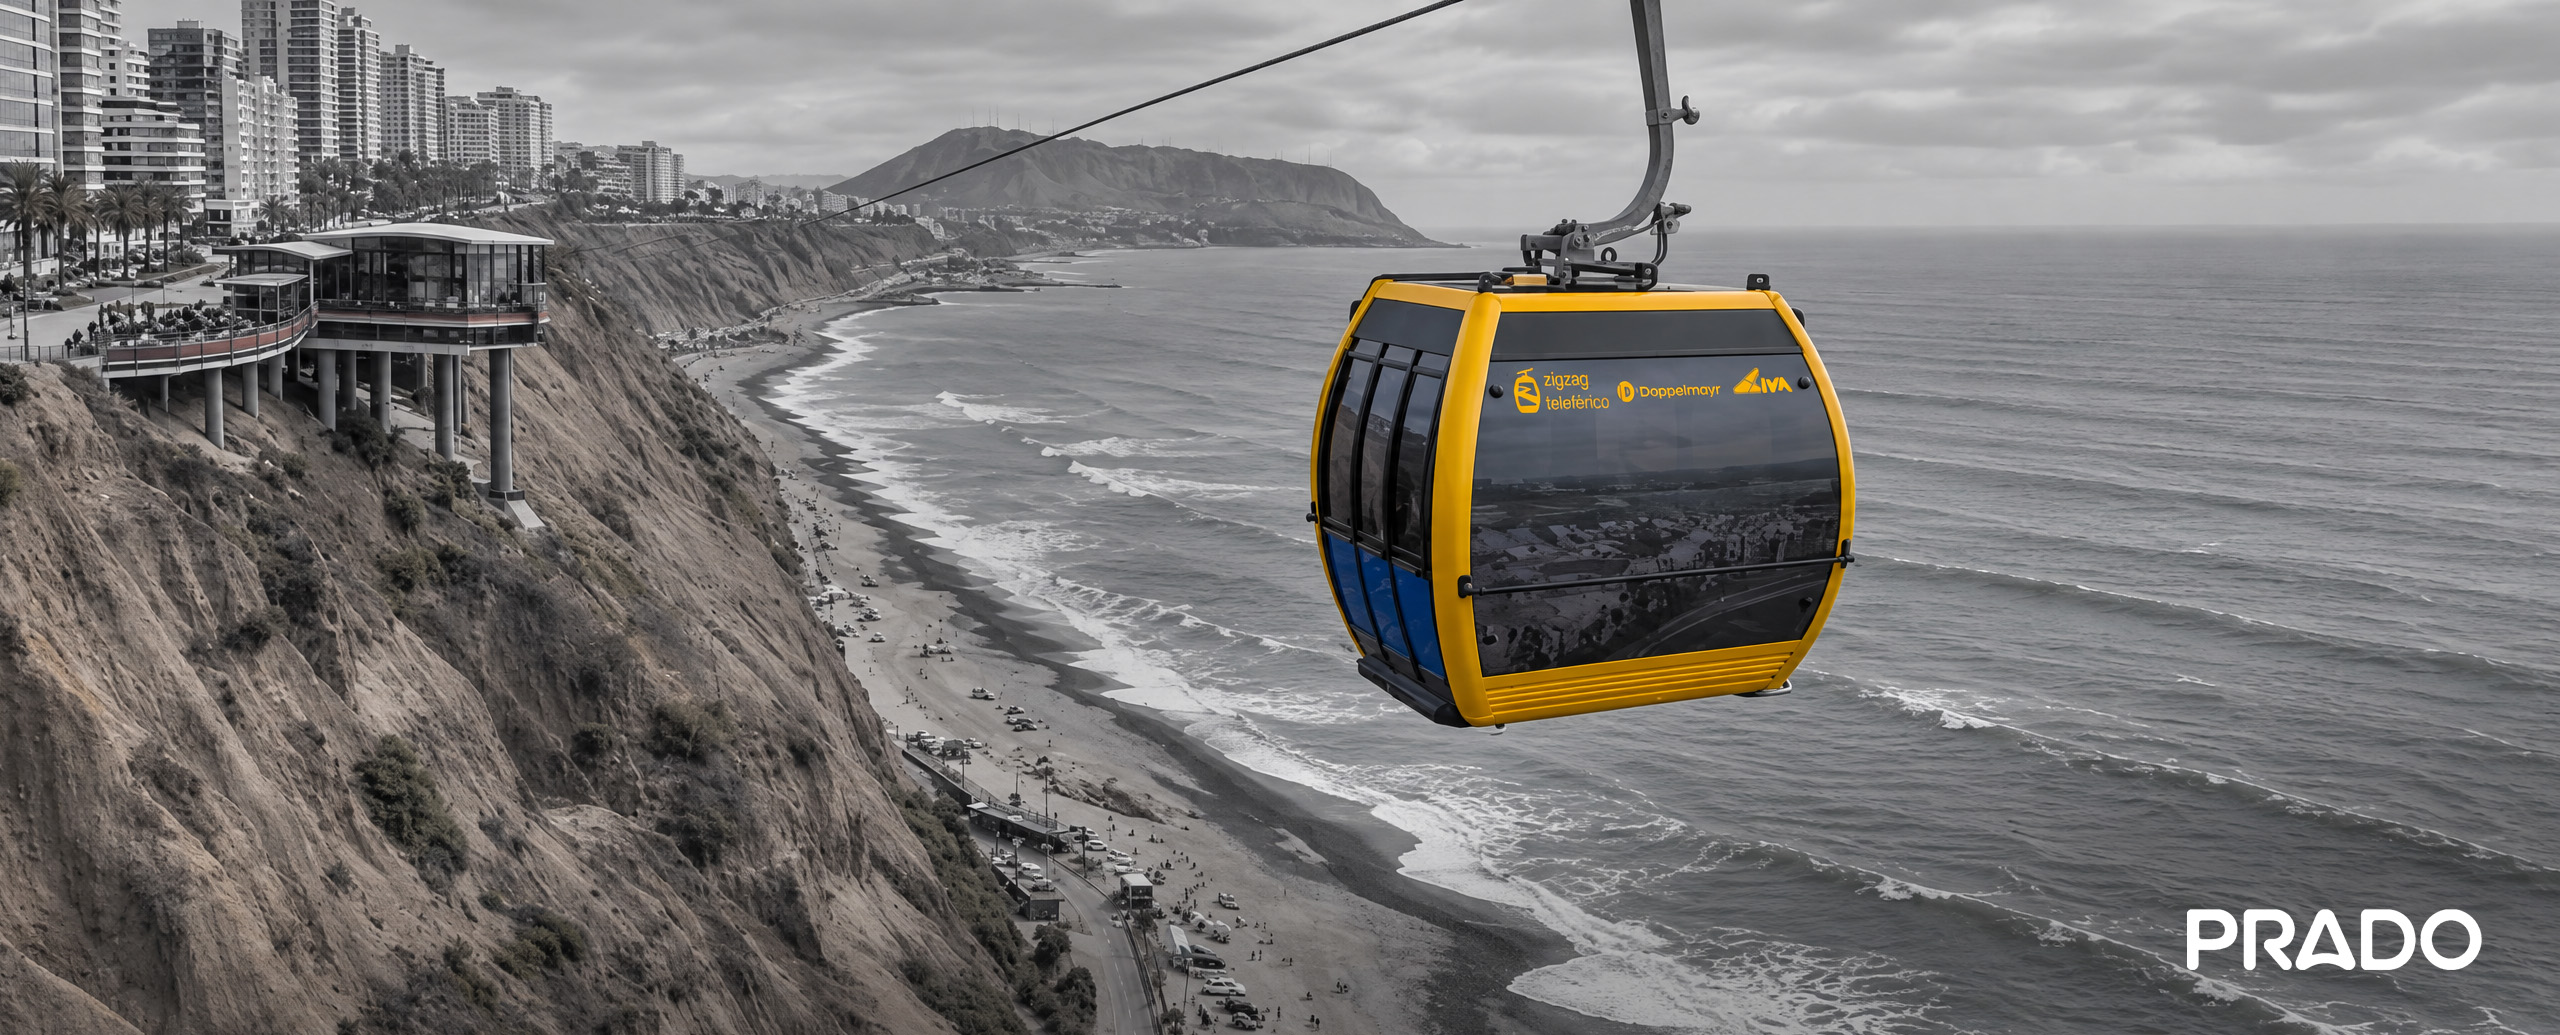
Lima se prepara para su primer teleférico turístico. Según Gestión, Vaivén, el sistema que conectará el Parque Domodossola, en el malecón de Miraflores, con la playa Redondo II, completó cerca de 2,000 viajes de prueba, obtuvo una certificación TÜV y espera la autorización de la Municipalidad de Miraflores para operar; aún se revisaban los ascensores y el sistema de detección de incendios. El proyecto, desarrollado por Zig Zag Teleféricos SAC bajo un contrato de 25 años suscrito en 2022, demandó una inversión cercana a US$ 15 millones, tiene unos 300 metros de recorrido, dos cabinas de 15 pasajeros y una capacidad de hasta 300 pasajeros por hora. Su gerente general, Luis Luy, proyecta además siete nuevos puntos en Barranco, Miraflores, Chorrillos, Magdalena y San Miguel.
Más allá de su valor turístico, un teleférico reúne en un solo activo varias exposiciones que rara vez coinciden: transporte de personas, equipos electromecánicos críticos, un entorno geológico exigente y una concesión cuyos ingresos dependen de que el sistema funcione sin interrupciones. Para los inversionistas y operadores de este tipo de infraestructura, el programa de seguros es parte del diseño del negocio.
«En una infraestructura que transporta personas, el seguro no protege solo el activo: protege la confianza que hace posible cada viaje.»
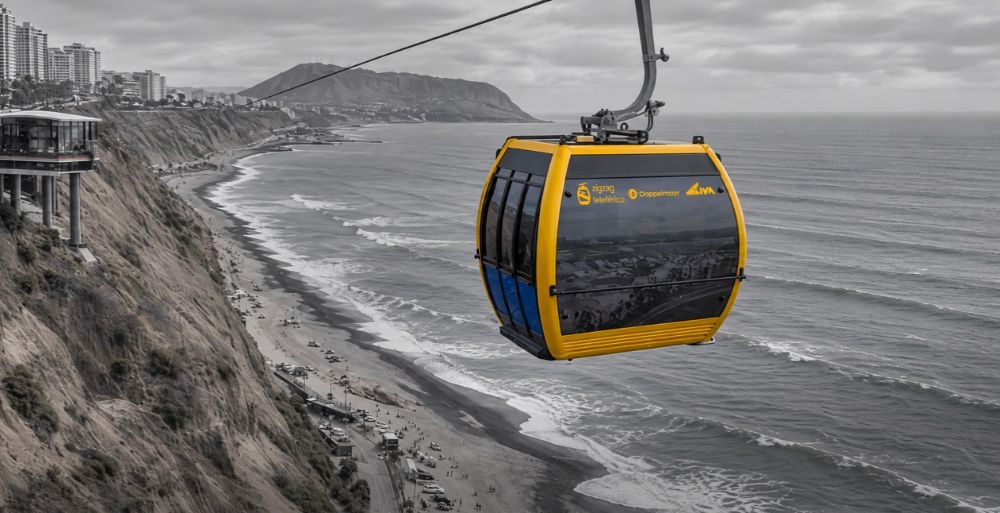
De las pruebas a la operación comercial
Los meses previos a la apertura son un periodo de transición con implicancias aseguradoras propias. Durante el montaje y las pruebas, el riesgo suele estar cubierto por pólizas de obra o de montaje, cuyo alcance concluye, según sus condiciones, con la terminación de las pruebas o con la entrega del sistema al propietario. A partir de ese momento, la protección debe trasladarse al programa de operación.
Cuando la apertura depende de una autorización pendiente, como ocurre con Vaivén, el sistema puede permanecer terminado pero sin operar durante semanas o meses. Conviene verificar que no exista un intervalo sin cobertura entre el fin de la póliza de montaje y el inicio de las pólizas operativas, y que estas últimas contemplen expresamente un periodo de pruebas o de marcha blanca con pasajeros, si se realiza.
Usuarios y terceros: dos frentes de responsabilidad
La relación con los usuarios es contractual: quien compra un boleto contrata un servicio. A ella se suma el Código de Protección y Defensa del Consumidor, Ley N.° 29571, cuyo artículo 25 establece que los servicios ofrecidos no deben implicar, en condiciones de uso normal o previsible, un riesgo injustificado o no advertido para la salud o seguridad de los consumidores o sus bienes. Frente a las personas que transitan por la playa o el malecón, en cambio, la exposición es extracontractual, y la operación de un sistema de cables y cabinas puede ser considerada una actividad riesgosa en los términos del artículo 1970 del Código Civil.
Para el programa de seguros, esa diversidad significa que la póliza de responsabilidad civil debe revisarse a la luz de cada frente. Algunos condicionados distinguen entre daños a terceros y daños a usuarios o pasajeros, o establecen sublímites específicos por persona y por evento. Con una capacidad de 15 pasajeros por cabina, el límite por evento debe estimarse sobre el escenario de una afectación simultánea a varias personas, y no sobre un reclamo individual.
Tablas de surf, bicicletas y bienes bajo custodia
El proyecto contempla que cada cabina transporte hasta dos tablas de surf o dos bicicletas y evalúa habilitar un servicio de guardado de tablas. Este detalle tiene relevancia aseguradora: muchas pólizas de responsabilidad civil excluyen, como regla, los daños a bienes que se encuentran bajo cuidado, custodia o control del asegurado. Si el operador recibe y almacena bienes de los usuarios, conviene evaluar una cobertura específica para esa custodia o, al menos, definir con claridad en las condiciones del servicio el alcance de su responsabilidad.
Acantilados, sismos y desprendimiento de material
El propio gerente de Zig Zag señaló que, aunque considera resistente el suelo de Lima, el material suelto acumulado entre los contrafuertes puede desprenderse durante un sismo. Para Vaivén se realizaron estudios geológicos y cálculos de ingeniería, se incorporaron elementos de refuerzo y se instaló una malla para contener piedras. Estas medidas de prevención son, además, información valiosa para la suscripción del riesgo, porque permiten presentar al mercado asegurador un expediente técnico sustentado.
Un evento sísmico podría afectar simultáneamente las estaciones, los cables y las cabinas, y provocar daños a terceros por caída de material. Por ello, el programa debe revisar de forma coordinada la cobertura de terremoto de los bienes propios, sus deducibles y sublímites, y la respuesta de la póliza de responsabilidad civil frente a daños derivados de un fenómeno natural, que algunos condicionados limitan o excluyen.
Un solo activo, un solo flujo de ingresos
El modelo de negocio de un teleférico concentra sus ingresos en un único sistema. La empresa estima que unos 500 pasajeros diarios cubrirían los costos operativos, proyecta recuperar la inversión en siete u ocho años y considera que los meses de enero a marzo serán la gran prueba de la operación. Una falla del sistema motriz o un daño a una estación en plena temporada alta puede detener por completo la generación de ingresos.
El seguro de lucro cesante puede compensar la pérdida de utilidad bruta y los gastos fijos durante la reparación, pero se activa, como regla general, cuando la interrupción proviene de un daño material cubierto por la póliza. Una paralización ordenada por una autoridad sin daño físico, o un retraso en la autorización de apertura, no suele estar comprendida. Definir el periodo de indemnización considerando el plazo real de reposición de componentes importados es una decisión crítica para este tipo de activo.
- LEE TAMBIÉN: Lucro Cesante: lo que tu empresa ya debería saber
La concesión y las nuevas estaciones
Vaivén opera bajo un contrato de largo plazo con la Municipalidad de Miraflores, que no aportó capital y percibiría una retribución variable cercana al 4% vinculada al volumen de pasajeros. En este tipo de esquemas, conviene que las obligaciones de aseguramiento pactadas con la entidad, los asegurados adicionales y los montos mínimos exigidos estén alineados con las pólizas efectivamente contratadas, y que las sumas aseguradas se actualicen para evitar situaciones de infraseguro a lo largo de los 25 años.
La expansión proyectada añade un nivel de complejidad: además de los distritos del corredor, requeriría coordinar con la Autoridad del Proyecto Costa Verde y obtener permisos de la Marina de Guerra del Perú, que tiene jurisdicción sobre el área acuática y una franja de 50 metros desde la línea de más alta marea, junto con autorizaciones ambientales y municipales. Cada nueva línea supondrá una etapa de obra, de montaje y de transición a la operación, con sus propias exigencias de cobertura.
Reflexión
La llegada del teleférico de Miraflores abre una categoría de infraestructura turística nueva para Lima. Su viabilidad depende de la demanda y de las autorizaciones, pero también de la capacidad de gestionar riesgos que combinan personas, tecnología, geología y contratos de largo plazo. Un programa de seguros diseñado desde la etapa de pruebas, con límites de responsabilidad acordes al número de pasajeros, coberturas coherentes con el entorno sísmico y una protección realista de los ingresos, es parte de lo que convierte un proyecto innovador en una operación sostenible.
PRADO Insurance Group acompaña a desarrolladores y operadores de infraestructura en la estructuración de programas de seguros que abarcan desde la obra y el montaje hasta la operación, con una lectura técnica y legal de los contratos de concesión y de las pólizas que los respaldan.
Links relacionados
Proteje tu organización con los seguros adecuados.
Para obtener más información, ponte en contacto con un representate de PRADO.