Incendio en refinería de Cajamarquilla: el costo de paralizar operaciones
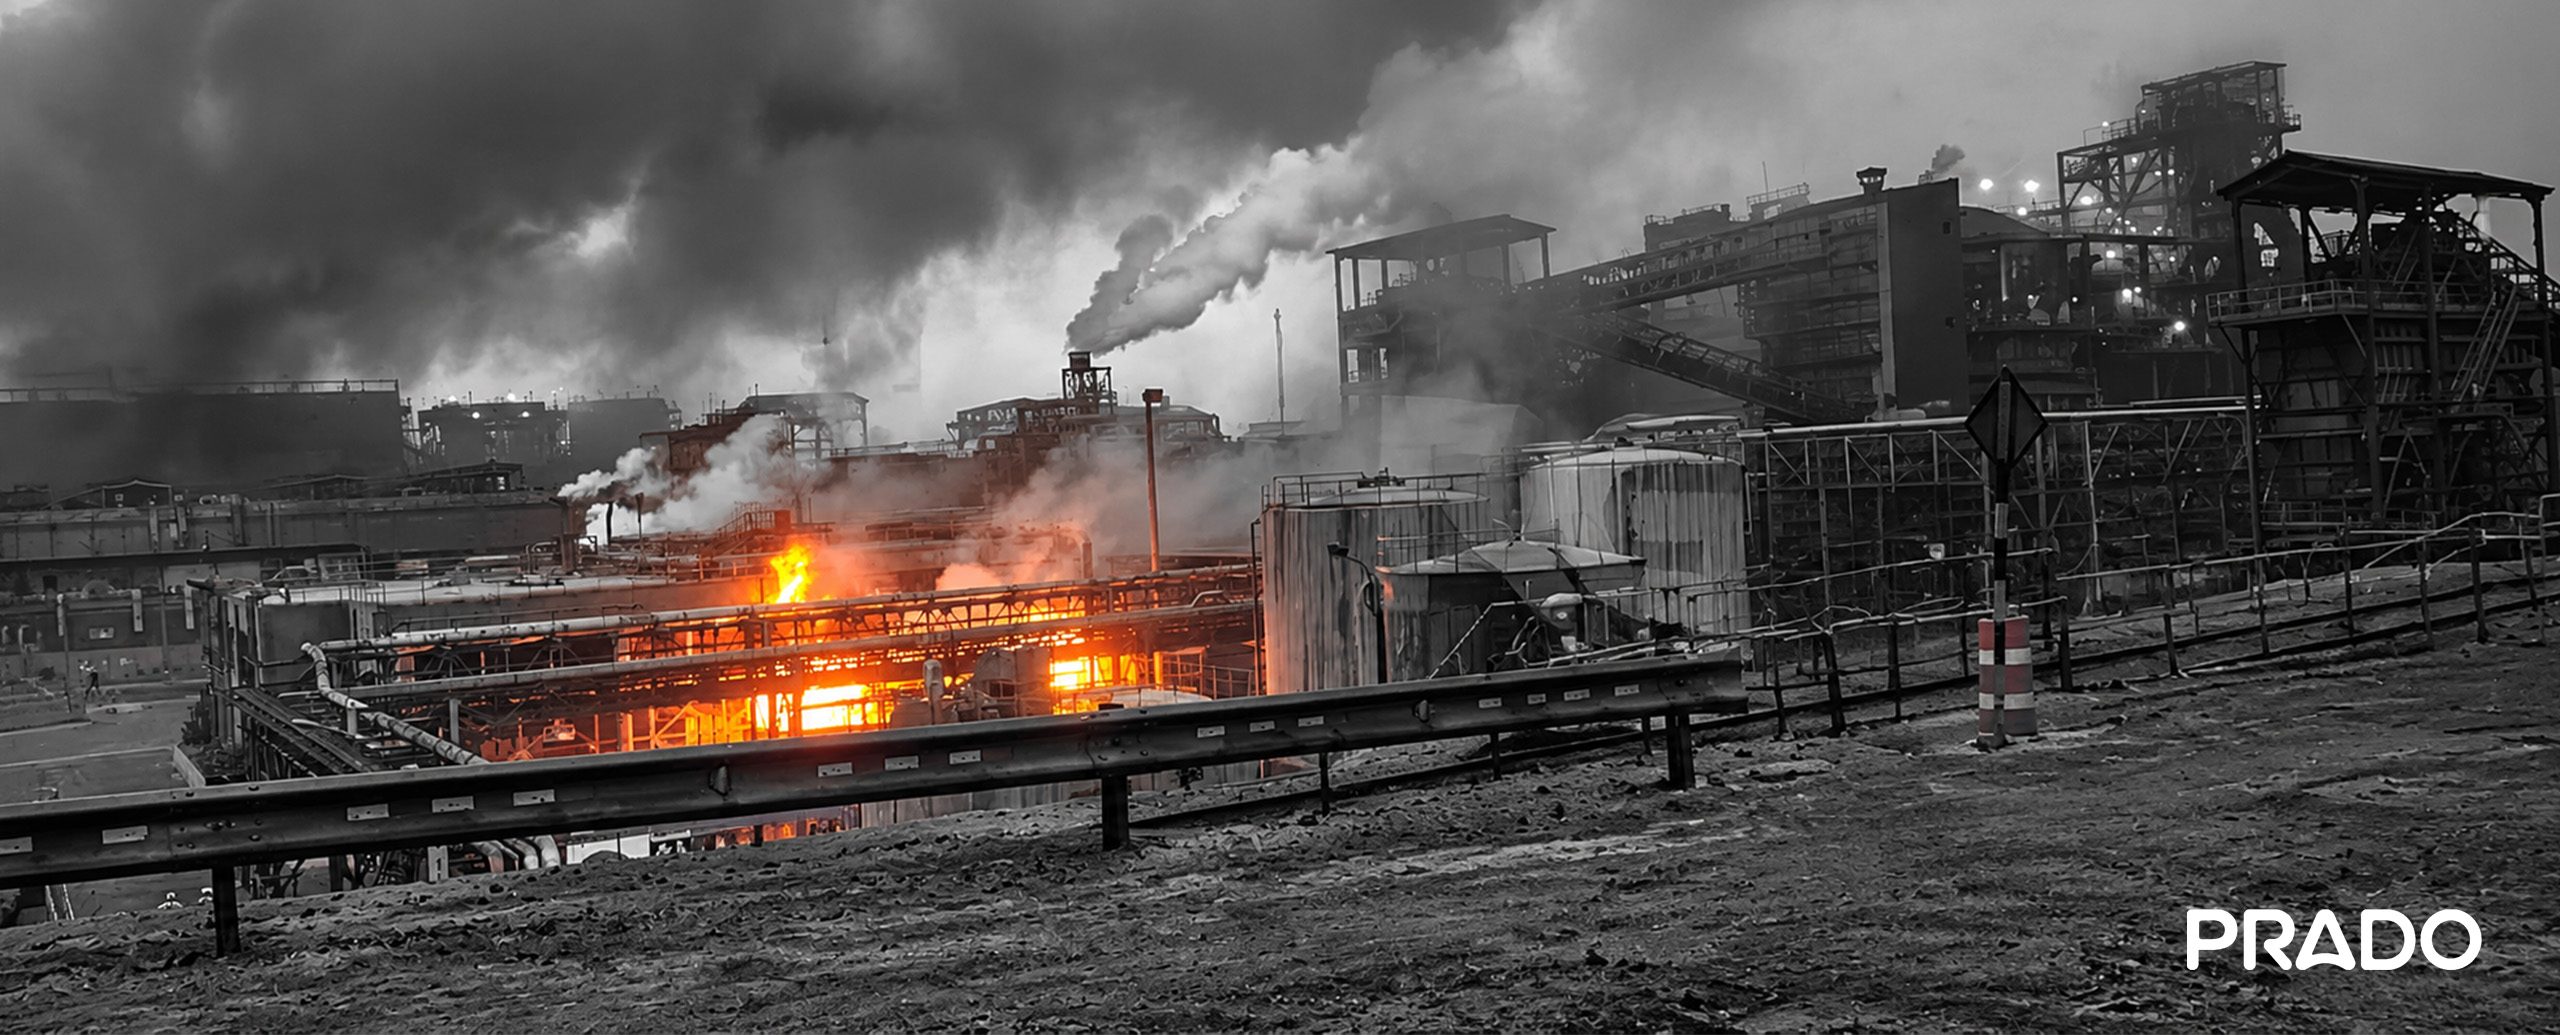
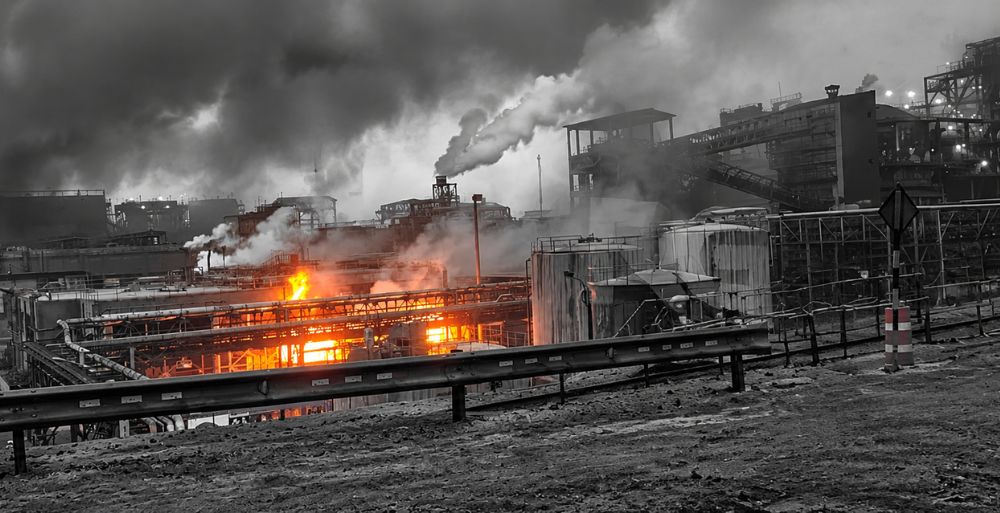
El 13 de mayo, un incendio se registró en la Refinería de Zinc Cajamarquilla —la más grande de Latinoamérica—, luego de que se reportara una explosión en una zona de alta tensión de la planta. El siniestro movilizó a varias unidades de bomberos y dejó heridos a cuatro trabajadores, entre ellos personal de una empresa contratista que realizaba labores en la zona. Horas después, Nexa Resources, una de las cinco mineras de zinc más grandes del mundo y operadora de la refinería, confirmó que el fuego había sido controlado y que sus protocolos internos de emergencia se activaron conforme a lo previsto. Osinergmin continúa recopilando información técnica para determinar las causas exactas del evento. Semanas después, Nexa confirmó que el incidente le costaría cerca de 7,000 toneladas de producción de zinc refinado en el segundo trimestre de 2026 —alrededor del 8% de lo producido en el trimestre previo—, con una reactivación gradual de las operaciones prevista hacia mediados de junio. Esa cifra es, en esencia, la traducción numérica de lo que cualquier cobertura de lucro cesante busca cubrir. Para la opinión pública, la noticia terminó ahí: el incendio se apagó. Para cualquier director financiero o de riesgos que haya vivido un siniestro industrial, ahí es exactamente dónde empieza el problema real.
» El incendio dura horas; la interrupción de negocio dura meses. Y es esa segunda pérdida, la que rara vez está contemplada en la póliza.«
- LEE TAMBIÉN: Lucro Cesante: lo que tu empresa ya debería saber
El daño que se ve y el daño que se acumula
Cuando un siniestro industrial compromete equipos de alta tensión, la primera pregunta que suele surgir es técnica: ¿qué se dañó y cuánto cuesta reponerlo? Esa es la lógica del seguro de daños materiales o de todo riesgo industrial, y es la que domina la cobertura mediática de un evento así. Pero en una operación metalúrgica de la escala de Cajamarquilla, el daño material rara vez es el número que más duele. Lo que realmente erosiona el resultado del ejercicio es la producción que no sale mientras se repone el equipo afectado, se recalibra la instalación, o se espera la autorización técnica correspondiente antes de reiniciar operaciones. Ese es el terreno del seguro de lucro cesante, y su diseño exige un nivel de detalle que muchas empresas industriales no revisan hasta que ya es tarde: el periodo de indemnización pactado, el periodo de espera o franquicia temporal, y la forma en que se calcula la utilidad bruta perdida. Como establece la Ley N.º 29946, Ley del Contrato de Seguro, el alcance de la indemnización depende de lo efectivamente pactado entre las partes; por eso, tanto las coberturas y exclusiones de la póliza de daños materiales como las de lucro cesante deben leerse siempre a la luz de sus condiciones particulares y generales, y no asumirse como estándares uniformes entre aseguradoras.
El eslabón que casi nadie asegura: la cadena hacia adelante y hacia atrás
Una refinería del tamaño de Cajamarquilla no opera en aislamiento. Alimenta fundiciones, distribuidores y clientes industriales que dependen de su producción de zinc metálico, y a su vez depende de proveedores de insumos, energía y servicios especializados, como el que prestaba la contratista presente el día del incendio. Cuando un evento detiene una planta de esta escala, el impacto económico no se queda dentro de sus muros: se transmite hacia adelante, a quienes esperan el metal, y hacia atrás, a quienes prestan servicios críticos a la operación. La pregunta que todo gerente de riesgos debería hacerse hoy no es solo «¿qué pasa si se incendia mi planta?», sino «¿qué pasa con mi negocio si se incendia la planta de mi proveedor o de mi cliente principal?».
Cuando el siniestro involucra a más de un asegurado
El hecho de que entre los afectados figure personal de una empresa contratista añade una capa que suele complicar la gestión de cualquier siniestro industrial de este tipo: la coexistencia de pólizas de responsabilidad civil de la empresa contratante y de la contratista, cada una con condiciones y coberturas distintas. Sin ánimo de calificar responsabilidades sobre el caso puntual —que corresponde determinar a la autoridad competente—, este tipo de eventos expone un problema estructural del mercado de subcontratación industrial en el país: en algunos proyectos industriales se observa que los límites de responsabilidad civil contratados por empresas contratistas pueden resultar insuficientes frente a la magnitud de los riesgos asumidos, mientras la empresa principal asume que esa brecha no le corresponde cubrir. Cuando ambas partes activan sus coberturas de forma independiente y descoordinada, el resultado suele ser el mismo: demoras, contradicciones entre peritajes, y una negociación que se alarga más de lo necesario mientras la operación sigue detenida.
Aquí es donde el acompañamiento legal deja de ser un servicio adicional y puede convertirse en uno de los factores que más influye en la rapidez de la reactivación: alinear el reclamo de daños materiales, la interrupción de negocio y la eventual responsabilidad frente a terceros bajo una sola estrategia, en lugar de tres frentes que compiten entre sí por la misma información técnica.
Reflexión
Según lo informado hasta el momento, el incendio de Cajamarquilla fue controlado en cuestión de horas gracias a protocolos que funcionaron. Pero el verdadero examen de una estrategia de aseguramiento industrial no se toma el día del incendio, sino en los meses siguientes, cuando la pregunta deja de ser cuánto se dañó y pasa a ser cuánto se dejó de producir, de vender y de facturar mientras la operación estuvo detenida. Para la gran industria, diseñar bien esa cobertura —con su periodo de indemnización correcto, su extensión contingente y su articulación legal frente a terceros, incluyendo los límites de Responsabilidad Civil exigidos a sus contratistas— no es un gasto adicional en la renovación de pólizas. Es la diferencia entre una empresa que absorbe un siniestro sin mayor preparación y una que enfrenta el mismo evento preservando en la mayor medida posible su estabilidad financiera.
En PRADO Insurance Group acompañamos a la gran industria en el diseño de coberturas de lucro cesante, desde el cálculo del periodo de indemnización hasta la gestión del siniestro cuando la operación se detiene.
Proteje tu organización con los seguros adecuados.
Para obtener más información, ponte en contacto con un representate de PRADO.